Schulgeld Sonderausgaben
Schnellüberblick: Die wichtigsten Punkte
- 30 Prozent bis maximal 5.000 Euro: Eltern können 30 Prozent des reinen Schulgelds als Sonderausgaben abziehen, höchstens jedoch 5.000 Euro je Kind und Kalenderjahr. Der Betrag mindert das zu versteuernde Einkommen und wird nicht direkt von der Steuerschuld abgezogen.
- Nur das reine Schulgeld zählt: Kosten für Verpflegung, Unterkunft, Betreuung, Freizeitangebote, Klassenfahrten oder Zusatzleistungen sind nicht begünstigt. Bei Gesamtrechnungen sollte die Schule den abziehbaren Unterrichtsanteil deshalb getrennt ausweisen.
- Voraussetzungen prüfen: Für das Kind muss Anspruch auf Kindergeld oder einen Kinderfreibetrag bestehen, und die Schule muss zu einem anerkannten oder gleichwertigen Abschluss führen oder darauf vorbereiten. Begünstigt können auch Schulen im EU-/EWR-Raum sowie Deutsche Schulen im Ausland sein.
- Belege und Zahlungen dokumentieren: Rechnungen, Schulbescheinigungen und Kontoauszüge sollten eindeutig zeigen, wer das Schulgeld gezahlt hat und wie sich die Kosten zusammensetzen. Bei getrennten Eltern gilt der Höchstbetrag von 5.000 Euro insgesamt je Kind und nicht für jeden Elternteil einzeln.

Auch wenn es in Deutschland immer noch so ist, dass man in der Regel einen kostenlosen Schulbesuch bekommt, ist es doch auch so, dass sich immer mehr private Schulen mit eigenen Unterrichtskonzepten bilden.
Gerade an diesen privaten Schulen kann dementsprechend auch ein Schulgeld fällig werden. Dieses Schulgeld kann man zumindest teilweise als Sonderausgabe von der Steuer absetzen, wenn für das Kind Anspruch auf Kindergeld oder einen Kinderfreibetrag besteht.
Allerdings darf man sich das Ganze nicht zu einfach vorstellen! Denn schließlich ist nur das reine „Schulgeld“ bei den Sonderausgaben abzugsfähig.
Das heißt also, dass man z. B. bei einem Internat nur das Schulgeld für das Kind ansetzen darf. Kosten für die Unterbringung und Verpflegung können hier nicht als Sonderausgaben geltend gemacht werden.
Die gesamten Schulkosten kann man aber auch nicht steuerlich geltend machen. Denn hier werden 30 Prozent des Schulgelds, höchstens jedoch 5.000 Euro je Kind und Kalenderjahr, als Sonderausgaben berücksichtigt.
Dazu kommt noch die Anforderung, dass die jeweilige Schule in Deutschland oder im EU-/EWR-Raum liegt und zu einem anerkannten oder einem inländischen Abschluss gleichwertigen allgemeinbildenden oder berufsbildenden Schul-, Jahrgangs- oder Berufsabschluss führt oder darauf vorbereitet.
Für Deutsche Schulen im Ausland gilt dies unabhängig davon, in welchem Staat sie liegen.
Private Schule und Kosten
Natürlich gibt es vergleichsweise wenige Eltern, die sich überhaupt eine private Schule für ihre Kinder leisten können. Trotzdem ist es so, dass auch hier zumindest ein Teil der Kosten bei der Einkommensteuererklärung geltend gemacht werden kann.
Wer das Schulgeld bei den Sonderausgaben geltend machen möchte, sollte deshalb auch immer darauf achten, dass die entsprechenden Rechnungen und Belege von den Schulen auch genau „ausgewiesen“ werden.
Nicht jeder „Kostenpunkt“ darf überhaupt angesetzt werden, deshalb muss genau zu erkennen sein, wofür welche „Kosten“ in Rechnung gestellt werden.
Ähnlich wie bei einem Mietvertrag, bei dem auch die „Nebenkosten“ aufgeschlüsselt werden müssen, wird auch hier eine genaue Unterteilung der Kosten erwartet. Die Kosten muss man in jedem Fall zunächst selbst tragen; der Sonderausgabenabzug mindert lediglich das zu versteuernde Einkommen, wenn man sein Kind auf eine begünstigte Privatschule schickt.
Welche Kosten gehören wirklich zum abziehbaren Schulgeld?
Entscheidend ist nicht, was die Schule insgesamt in Rechnung stellt, sondern welcher Anteil tatsächlich für den Unterricht und den regulären Schulbesuch anfällt. Genau hier entstehen in der Praxis viele Missverständnisse.
Steht auf der Rechnung nur ein Gesamtbetrag, kann das Finanzamt nachfragen und eine Aufschlüsselung verlangen.
Zum abziehbaren Schulgeld zählen typischerweise Beiträge, die unmittelbar mit dem Unterrichtsbetrieb zusammenhängen. Nicht dazu gehören dagegen Kosten, die eher den Alltag rund um die Schule betreffen.
Dazu können zum Beispiel Verpflegung, Unterkunft, Nachmittagsbetreuung, Freizeitangebote, Klassenfahrten, Arbeitsgemeinschaften oder besondere Zusatzleistungen zählen.
Gerade private Schulen, Internate und Ganztagsschulen bündeln verschiedene Leistungen oft in einer Monatsrechnung.
Für die Steuererklärung ist deshalb eine getrennte Darstellung hilfreich: Ein Betrag für den reinen Schulbesuch, ein Betrag für Betreuung, Essen, Unterkunft oder sonstige Leistungen. Je klarer diese Trennung ist, desto leichter lässt sich der Sonderausgabenabzug nachvollziehen.
Beispiel: So wirkt sich die 30-Prozent-Regel aus
Ein einfaches Beispiel macht die Grenze deutlicher. Zahlen Eltern für ihr Kind 6.000 Euro reines Schulgeld im Jahr, können davon 30 Prozent als Sonderausgaben angesetzt werden. Das wären 1.800 Euro.
Liegt das reine Schulgeld dagegen bei 20.000 Euro im Jahr, wären 30 Prozent rechnerisch 6.000 Euro. Berücksichtigt werden können aber höchstens 5.000 Euro je Kind und Kalenderjahr.
Der steuerliche Vorteil hängt anschließend vom persönlichen Steuersatz ab, denn der Betrag wird nicht direkt von der Steuerschuld abgezogen, sondern mindert das zu versteuernde Einkommen.
Wichtig ist außerdem: Maßgeblich ist nur der begünstigte Schulgeldanteil. Enthält die Jahresrechnung zum Beispiel 10.000 Euro Gesamtkosten, davon aber 2.000 Euro für Verpflegung und Betreuung, bleiben für den Schulgeldabzug nur 8.000 Euro als Ausgangsbetrag übrig.
Wenn getrennte Eltern das Schulgeld zahlen
Zahlen beide Elternteile anteilig für den Schulbesuch, sollte auch die tatsächliche Kostentragung dokumentiert werden.
Der Höchstbetrag gilt nicht doppelt, nur weil Mutter und Vater jeweils einen Teil übernehmen. Er bezieht sich auf das Kind und das Kalenderjahr.
In der Praxis ist deshalb sinnvoll, Zahlungsnachweise aufzubewahren und bei Bedarf klar zu zeigen, wer welchen Anteil getragen hat. Das gilt besonders bei getrennt lebenden Eltern, bei unverheirateten Eltern oder bei Vereinbarungen, nach denen ein Elternteil das Schulgeld und der andere Elternteil andere Kosten übernimmt.
Eine saubere Zuordnung verhindert spätere Rückfragen. Sie hilft auch, wenn die Eltern eine andere Aufteilung des Höchstbetrags wünschen oder wenn nur ein Elternteil den überwiegenden Teil des Schulgelds gezahlt hat.
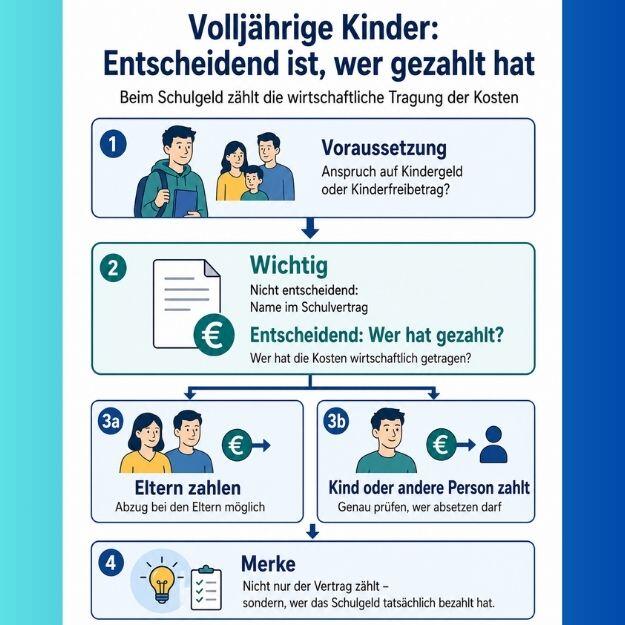
Volljährige Kinder: Entscheidend ist, wer gezahlt hat
Auch bei volljährigen Kindern kann der Schulgeldabzug noch eine Rolle spielen, sofern für das Kind weiterhin ein Anspruch auf Kindergeld oder den Kinderfreibetrag besteht. Entscheidend ist dann nicht nur, wessen Name im Schulvertrag steht. Wichtiger ist, wer die Kosten wirtschaftlich getragen hat.
Zahlen also die Eltern das Schulgeld für ein volljähriges Kind, kann der Sonderausgabenabzug bei ihnen in Betracht kommen. Zahlen dagegen das Kind selbst oder eine andere Person, sollte besonders sorgfältig geprüft werden, wer den Betrag steuerlich geltend machen darf.
Welche Nachweise sinnvoll sind
Eltern sollten nicht nur Kontoauszüge sammeln, sondern möglichst auch eine Bescheinigung oder Rechnung der Schule aufbewahren. Daraus sollte hervorgehen, welcher Betrag auf das reine Schulgeld entfällt und welche Beträge für nicht begünstigte Leistungen berechnet wurden.
Hilfreich sind insbesondere:
- Jahresbescheinigung der Schule über das gezahlte Schulgeld,
- Zahlungsnachweise, etwa Kontoauszüge,
- Aufschlüsselung von Unterrichtskosten, Betreuung, Verpflegung und Unterkunft,
- bei ausländischen Schulen ein Nachweis zur Anerkennung oder Gleichwertigkeit des Abschlusses, sofern dieser angefordert wird.
Die Belege werden nicht immer sofort mit der Steuererklärung eingereicht. Trotzdem sollten sie griffbereit bleiben, weil das Finanzamt sie bei Bedarf anfordern kann.
Auslandsschulen nur kurz einordnen
Besucht das Kind eine Schule im EU- oder EWR-Raum, kann der Schulgeldabzug grundsätzlich ebenfalls möglich sein, wenn die Schule zu einem anerkannten oder gleichwertigen Abschluss führt oder darauf vorbereitet.
Für Deutsche Schulen im Ausland gelten besondere Regeln, die unabhängig vom Standort greifen können.
In solchen Fällen lohnt sich eine besonders sorgfältige Dokumentation. Denn neben der Rechnung kann auch die Frage wichtig werden, ob die Schule die geforderten schulrechtlichen Voraussetzungen erfüllt. Eltern sollten deshalb möglichst früh klären, welche Bescheinigung die Schule oder eine zuständige Stelle ausstellen kann.
Kurzer Prüfablauf für Eltern
Vor dem Eintrag in der Steuererklärung hilft ein einfacher Check:
- Besteht für das Kind Anspruch auf Kindergeld oder einen Kinderfreibetrag?
- Handelt es sich um eine begünstigte Schule?
- Ist der reine Schulgeldanteil getrennt von Unterkunft, Essen, Betreuung und Freizeitangeboten ausgewiesen?
- Wurde das Schulgeld tatsächlich von den Eltern gezahlt?
- Liegen Rechnungen, Bescheinigungen und Zahlungsnachweise vor?
- Wurde der Höchstbetrag von 5.000 Euro je Kind und Kalenderjahr beachtet?
Wer diese Punkte vorab prüft, reduziert das Risiko von Rückfragen und nutzt den möglichen Sonderausgabenabzug sauber aus.
Schulgeld abschaffen?:
Mehr Steuertipps, Steuerratgeber und Hilfen für allgemeine Steuern:
- Tipps – Einspruch gegen den Steuerbescheid einlegen
- Schwarzgeldkonto – so vermeiden Erben Strafen
- Wie ist das Finanzamt aufgebaut und organisiert?
- Die Berichtigung einer Umsatzsteuervoranmeldung
- Die wichtigsten Fragen zum Alterseinkünftegesetz
- Die wichtigsten Infos zu Vermögenswirksamen Leistungen
Übersicht:
Fachartikel
Verzeichnis
Über uns
- So setzt du Handwerkerkosten von der Steuer ab, 2. Teil - 17. August 2025
- So setzt du Handwerkerkosten von der Steuer ab, 1. Teil - 17. Juli 2025
- Die Steuerberatung wird teurer - 18. Juni 2025